Moniteur des caisses de pension : une base solide pour vos décisions
Vous souhaitez en savoir davantage sur le 2e pilier ? Le moniteur Swisscanto des caisses de pension vous fournit chaque mois des données actualisées sur des indicateurs clés tels que les degrés de couverture et les rendements de placement des caisses de pension suisses. Exploitez ces précieuses informations sur le 2e pilier pour prendre des décisions d'investissement éclairées.

Moniteur des caisses de pension Swisscanto – septembre 2026
- Performance En septembre, les caisses ont enregistré une performance moyenne de -0,3% à pondération égale. Les actions étrangères et les placements sur les marchés privés (Private Equity, infrastructures et immobilier direct) ont dégagé des rendements positifs. Ceux-ci n’ont toutefois pas suffi à compenser les performances négatives des obligations, des actions suisses et des placements alternatifs. Depuis le début de l’année (YTD), la performance moyenne de l’ensemble des caisses reste nettement positive, à 4,6%.
- Taux de couverture En septembre, le taux de couverture des caisses de droit privé, pondéré en fonction des capitaux, a légèrement reculé pour s’établir à 123,7%. Il atteint désormais 117,5% pour les caisses de droit public à capitalisation complète et 94,3% pour celles à capitalisation partielle. Dans les trois catégories, le recul s’élève à 0,4 points de pourcentage sur le mois.
- Classes d’actifs Parmi les catégories de placement considérées, le Private Equity a enregistré la meilleure performance en septembre. Les infrastructures et les actions étrangères ont également nettement progressé, tandis que les actions suisses ont de nouveau reculé. Du côté des obligations, les titres libellés en francs suisses comme ceux en devises étrangères ont affiché des performances négatives sous l’effet des hausses de taux d’intérêt. Les matières premières ont été la catégorie de placement la moins performante du mois, pénalisées notamment par la forte baisse de l’or. La progression de l’énergie n’a pas suffi à compenser ce repli.
- Marchés financiers Malgré la hausse des rendements obligataires, les hausses supplémentaires des taux directeurs intégrées dans les cours sont jugées excessives. Sur les marchés étrangers, une duration longue est privilégiée, tandis que les obligations en CHF restent peu attrayantes. Du côté des actions, l’accent est mis sur les valeurs technologiques américaines et les valeurs cycliques. Les actions suisses sont en revanche moins intéressantes en raison de valorisations élevées et d’une structure sectorielle défensive. Parmi les placements alternatifs, la préférence va aux métaux précieux et aux obligations catastrophe, tandis que l’immobilier suisse coté a perdu de son attrait.
- Perspectives Dans l’environnement actuel, une croissance robuste, de solides perspectives de bénéfices dans le secteur technologique et un sentiment de marché modéré continuent de plaider en faveur des placements en actions. Les anticipations de resserrement monétaire du marché sont jugées excessives. Les emprunts d’État libellés en dollars australiens et l’argent constituent des instruments de couverture attrayants.
1. Performance
Figure 1.1 : Performance en CHF des principales classes d’actifs par rapport à l’année précédente
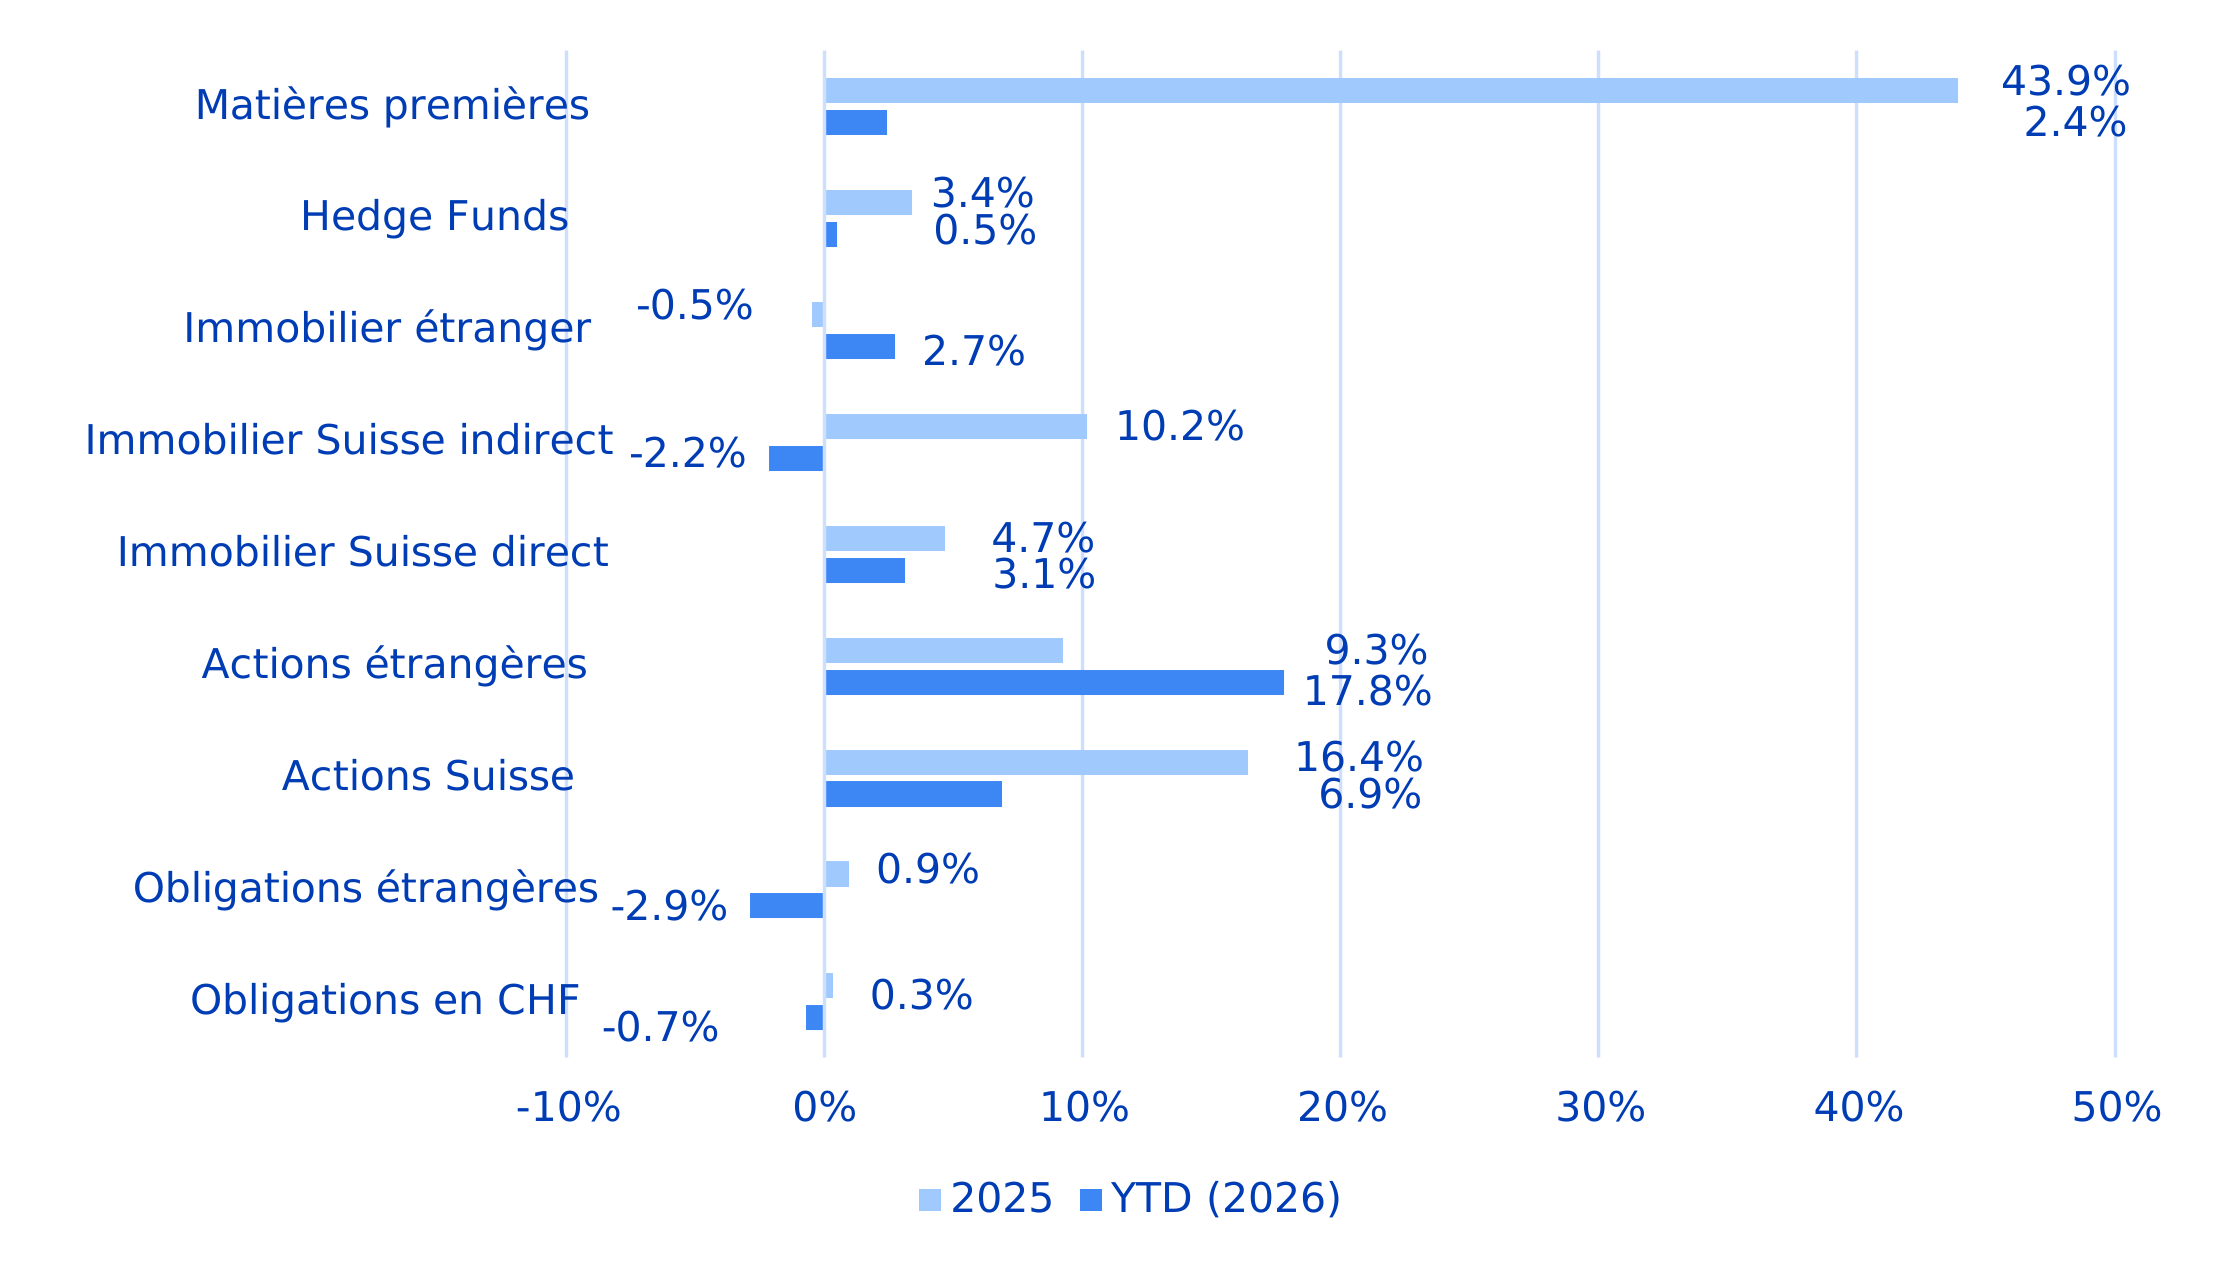
- Avec une performance de 1,3% en septembre, les actions étrangères ont nettement devancé les actions suisses, qui ont enregistré -2,5%. Depuis le début de l’année, elles affichent également la meilleure performance parmi les catégories considérées, à 17,8%.
- L’immobilier suisse a de nouveau connu une évolution contrastée en septembre : les placements directs ont enregistré une performance positive de 0,4%, tandis que les placements indirects ont affiché un résultat négatif de -1,9%.
- Pénalisées par la forte baisse de l’or, les matières premières ont enregistré la plus faible performance parmi les classes d’actifs présentées, à -4,1% en septembre.
Figure 1.2 : Répartition des performances
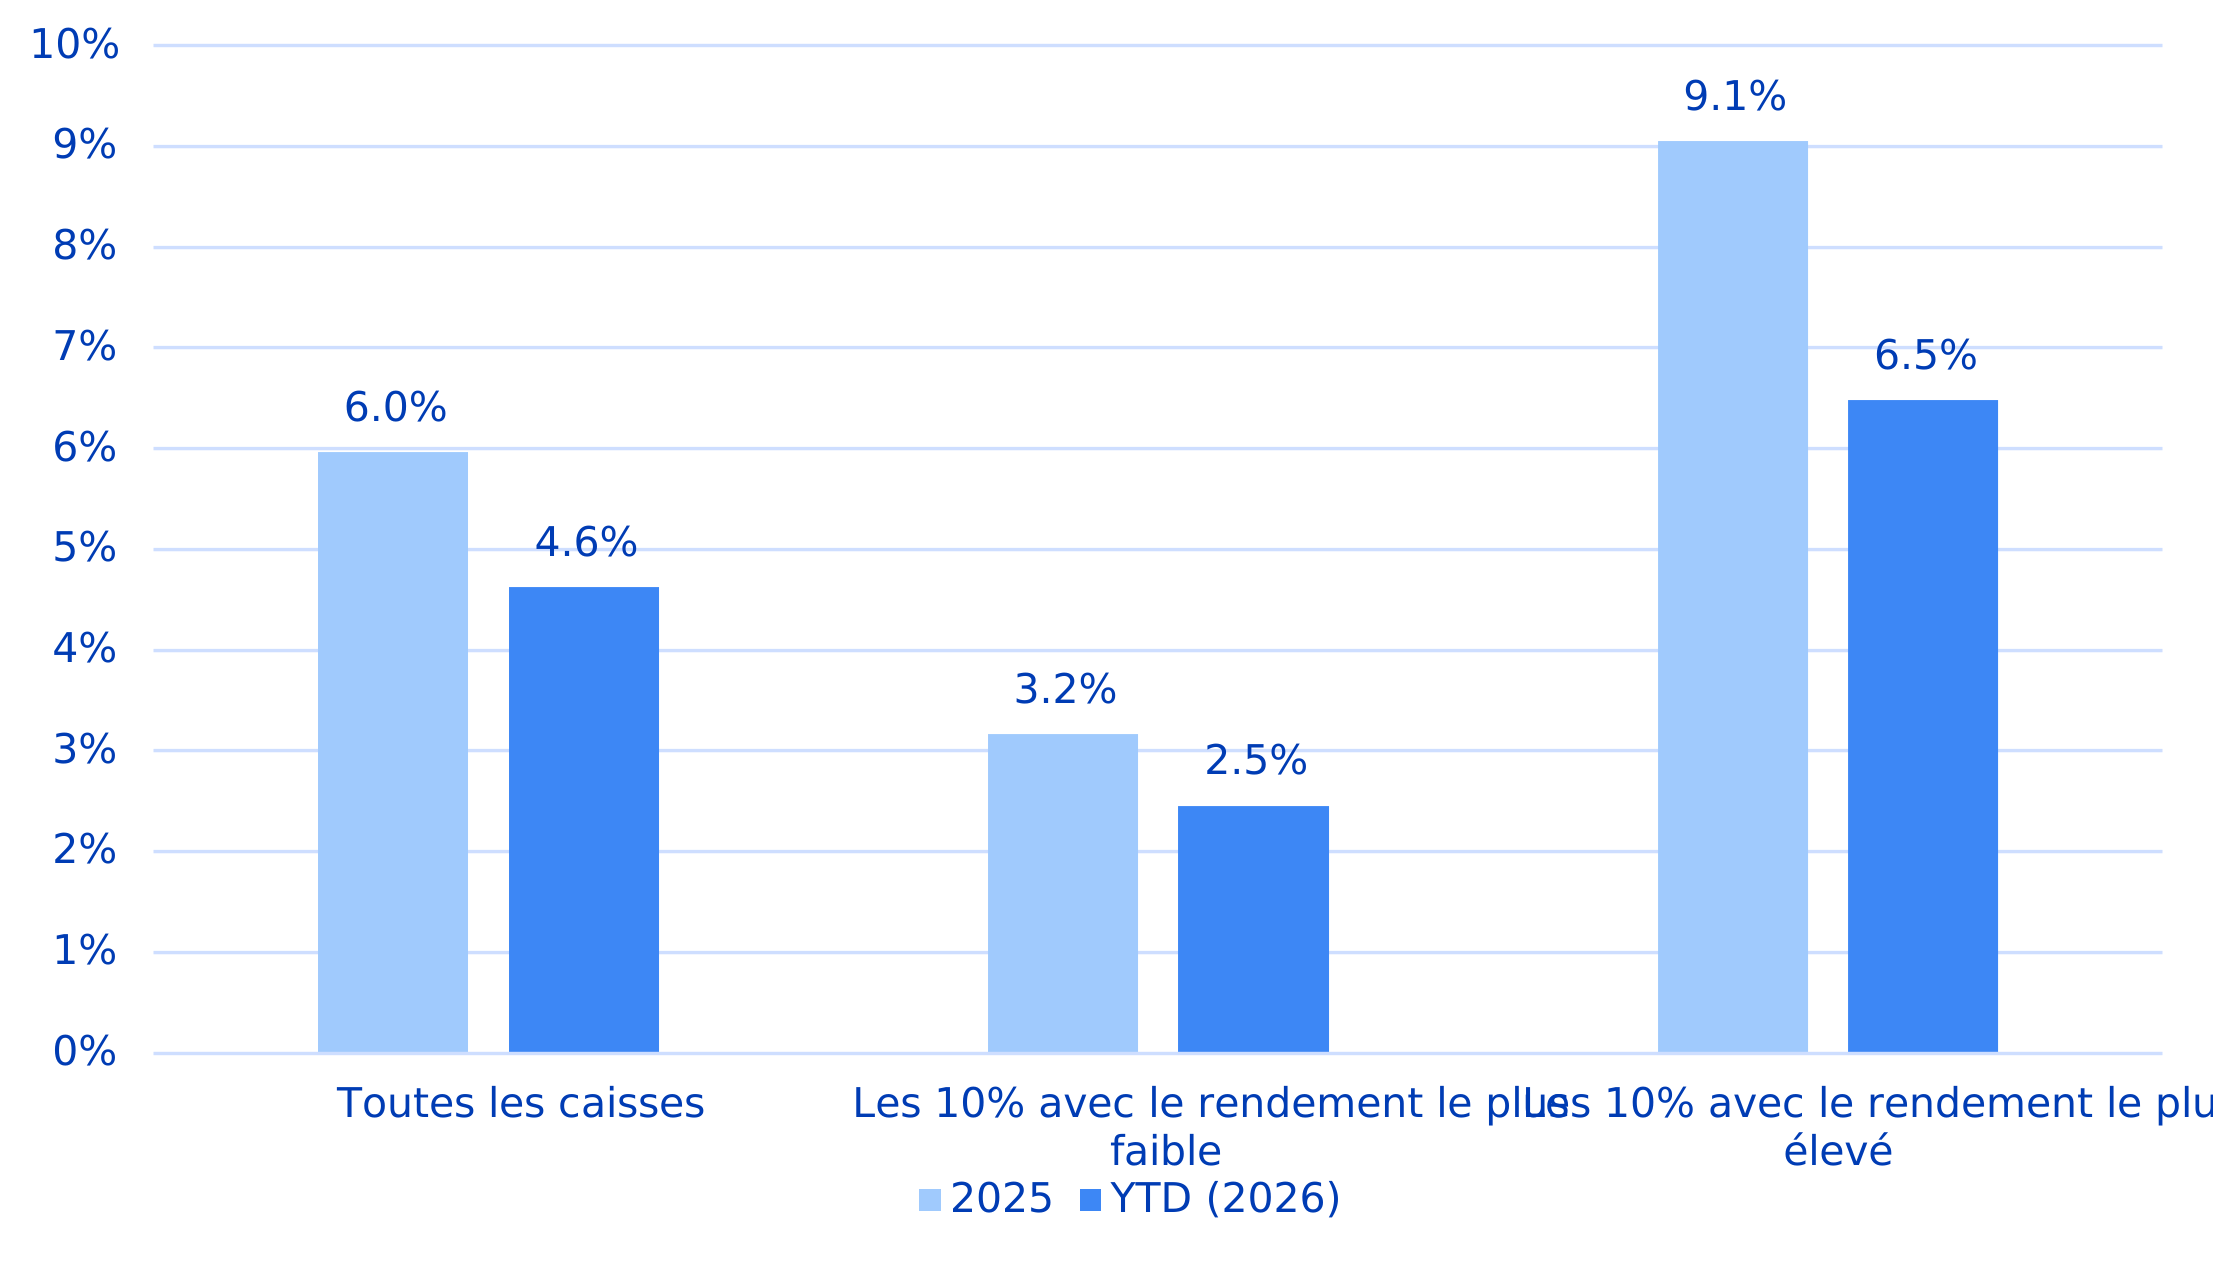
- En septembre, les 10% de caisses les plus performantes ont dégagé un rendement de 0,1%, soit un résultat nettement supérieur à celui des 10% de caisses les moins performantes, à -0,8%.
- L’écart de performance depuis le début de l’année entre les caisses les plus performantes et les moins performantes s’est encore creusé en septembre. Il atteint désormais 4 points de pourcentage.
- La répartition des performances depuis le début de l’année est très semblable à celle de l’année précédente.
Figure 1.3 : Performance selon la taille du capital de prévoyance
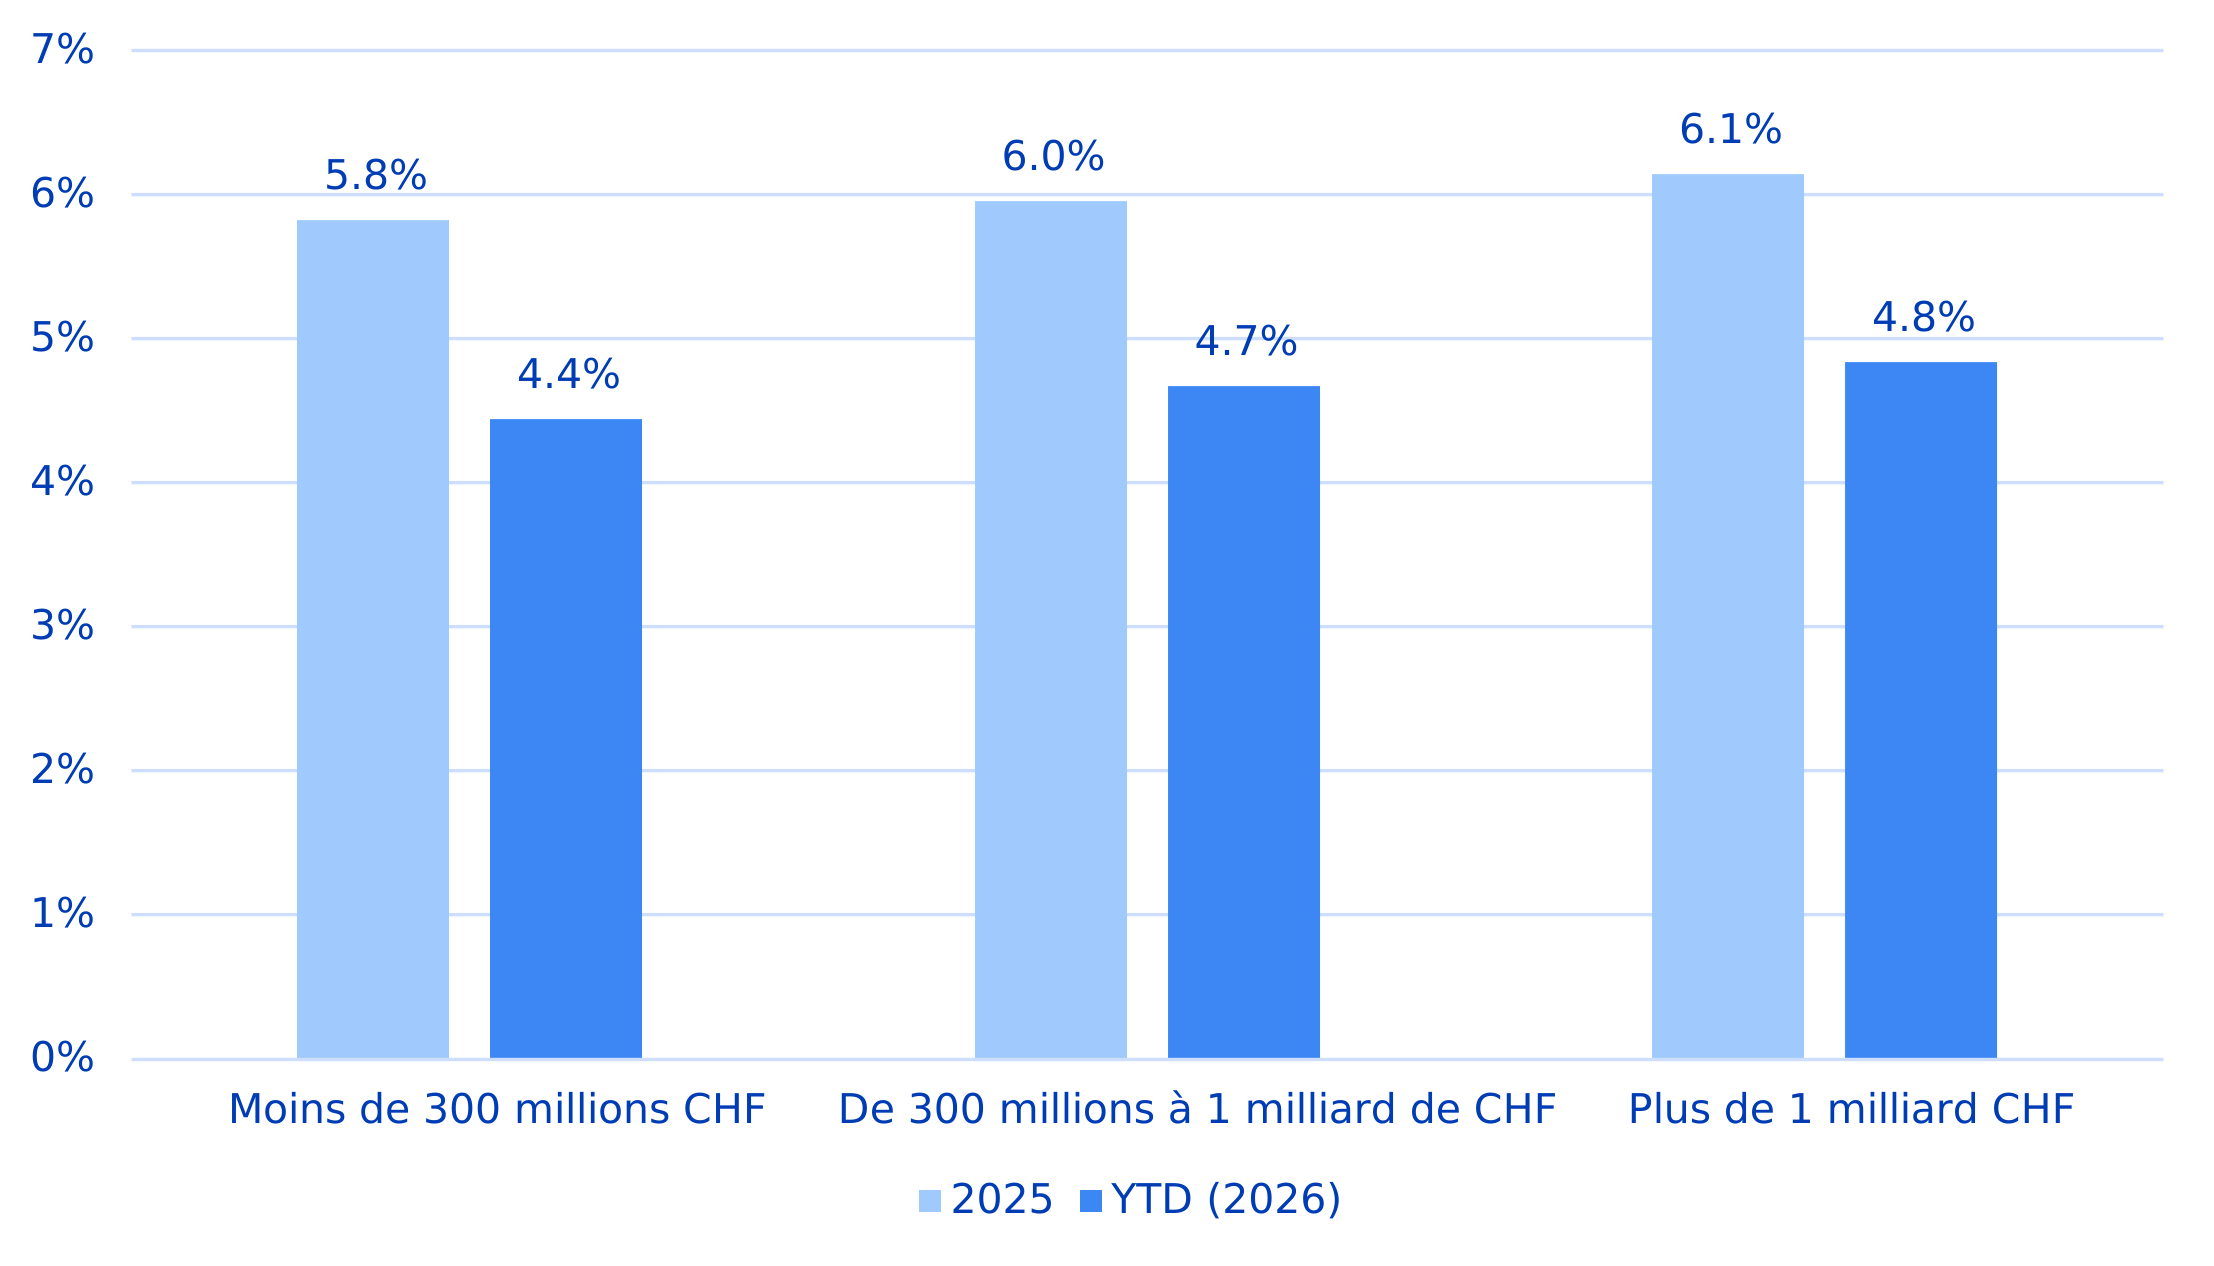
- Les performances de septembre varient légèrement selon la fortune de prévoyance des caisses. Les petites institutions (< CHF 300 millions) affichent la performance la plus faible, à -0,4%. Les caisses de taille moyenne (de CHF 300 millions à CHF 1 milliard) ont également clôturé le mois en territoire négatif, à -0,3%. Les grandes institutions (> CHF 1 milliard) ont accusé un recul moins marqué, avec une performance de -0,2%.
- Depuis le début de l’année, les grandes caisses affichent une performance légèrement supérieure, à 4,8%, contre 4,7% pour les caisses de taille moyenne et 4,4% pour les petites caisses.
Figure 1.4 : Performance selon la part de rentiers (capital de prévoyance des rentiers)
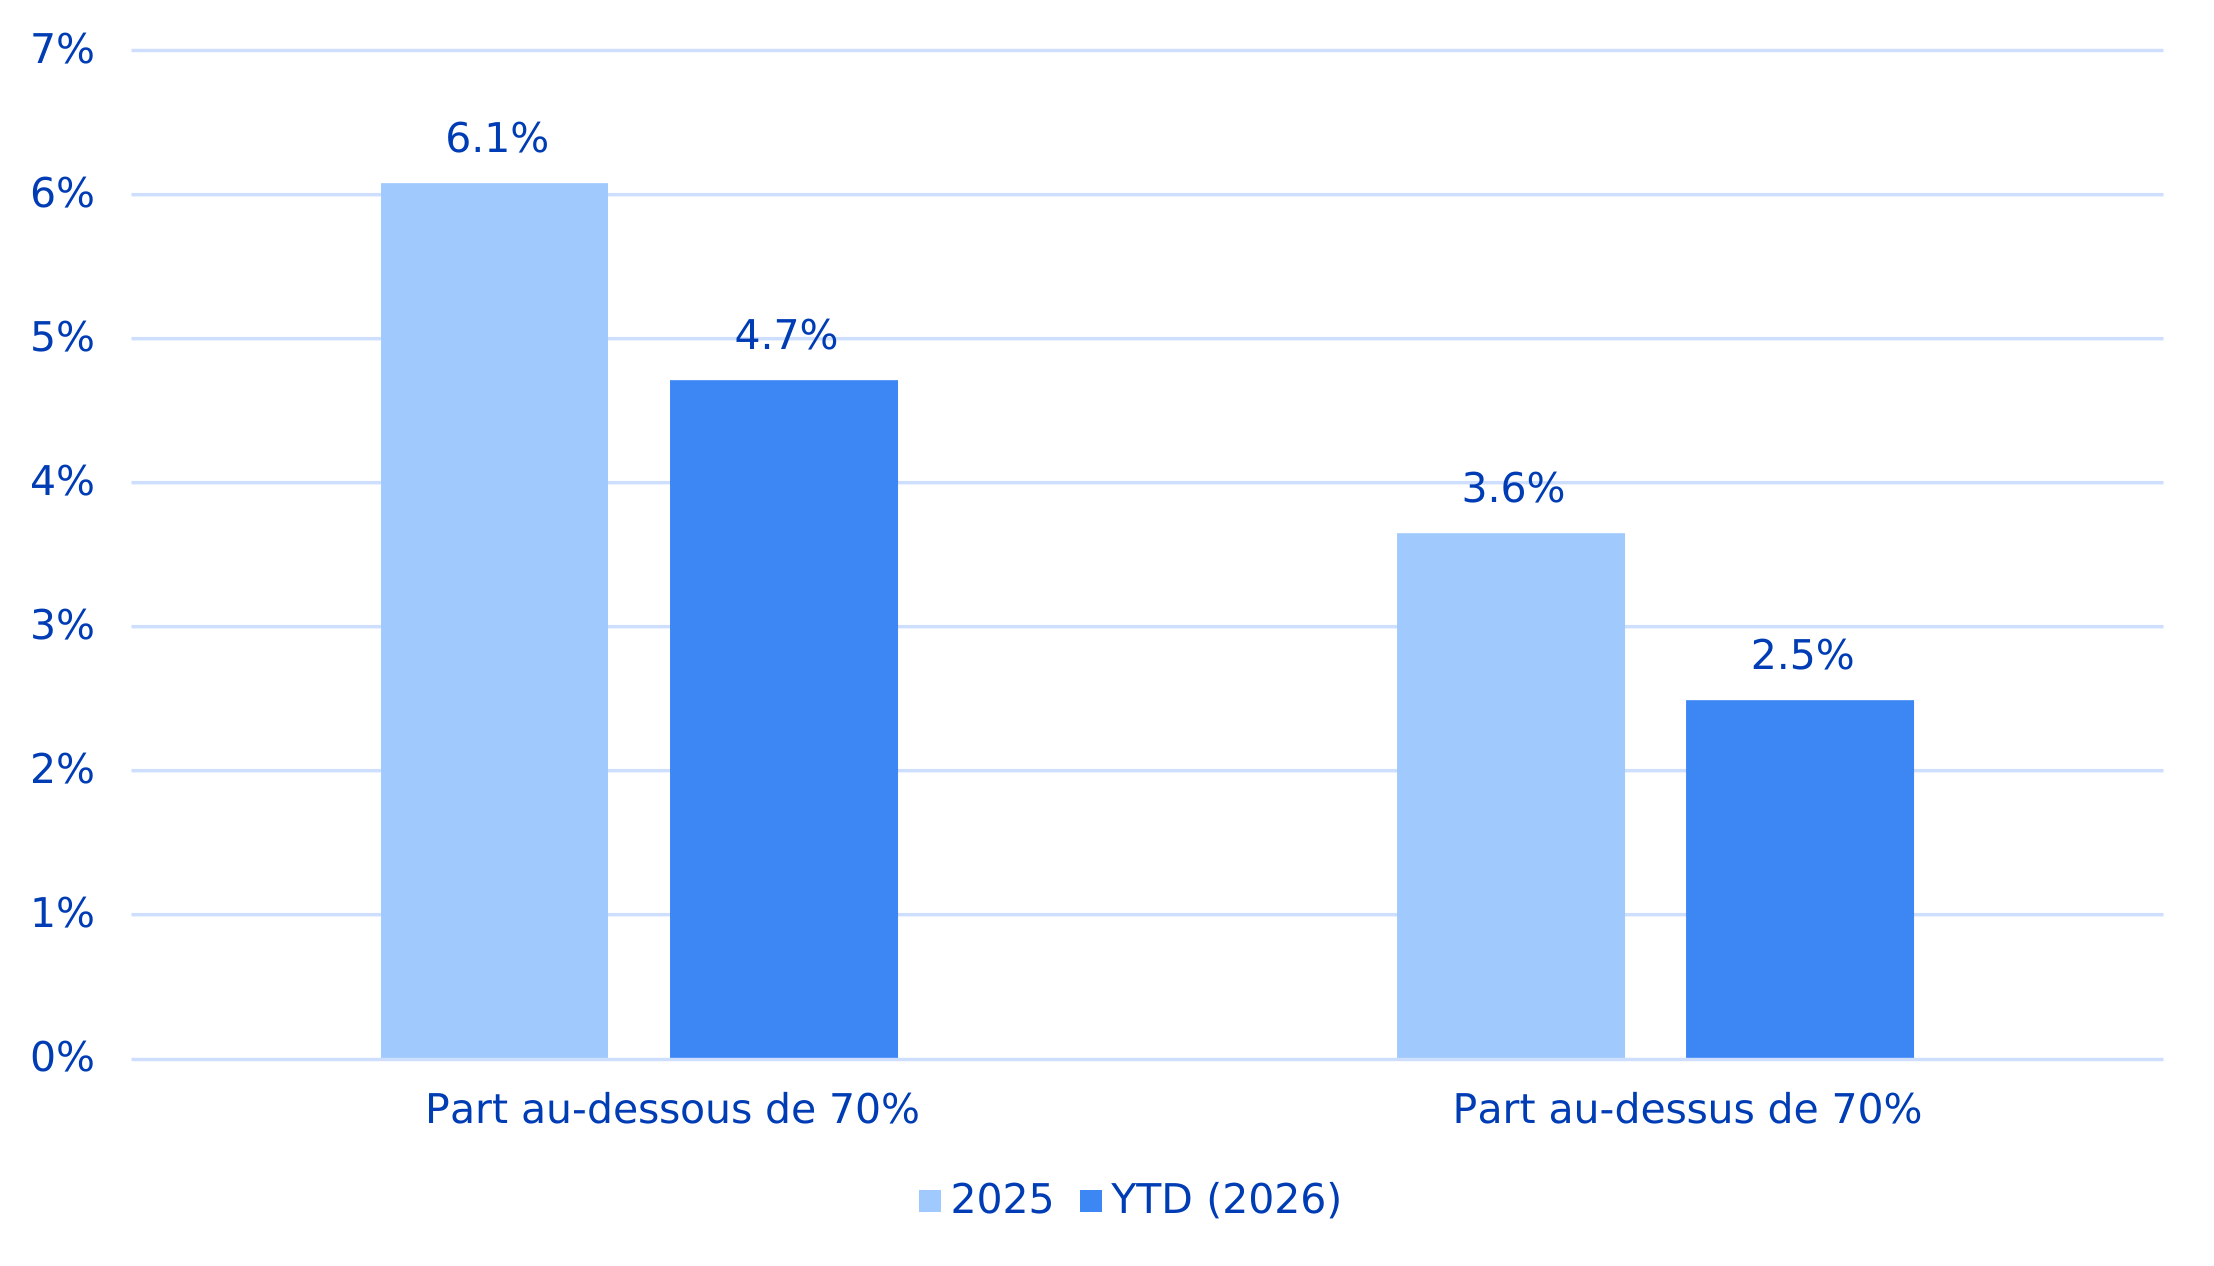
- En septembre, les caisses comptant une forte proportion de bénéficiaires de rentes ont dégagé un rendement de -0,4%. Celles où cette proportion est plus faible ont clôturé le mois avec un résultat légèrement meilleur, à -0,3%.
- Leur performance moyenne depuis le début de l’année s’établit respectivement à 4,7% et 2,5%. L’écart actuel de 2,2 points de pourcentage est du même ordre de grandeur que celui de 2025 (-2,5 points de pourcentage).
Figure 1.5 : Performance selon le degré de couverture
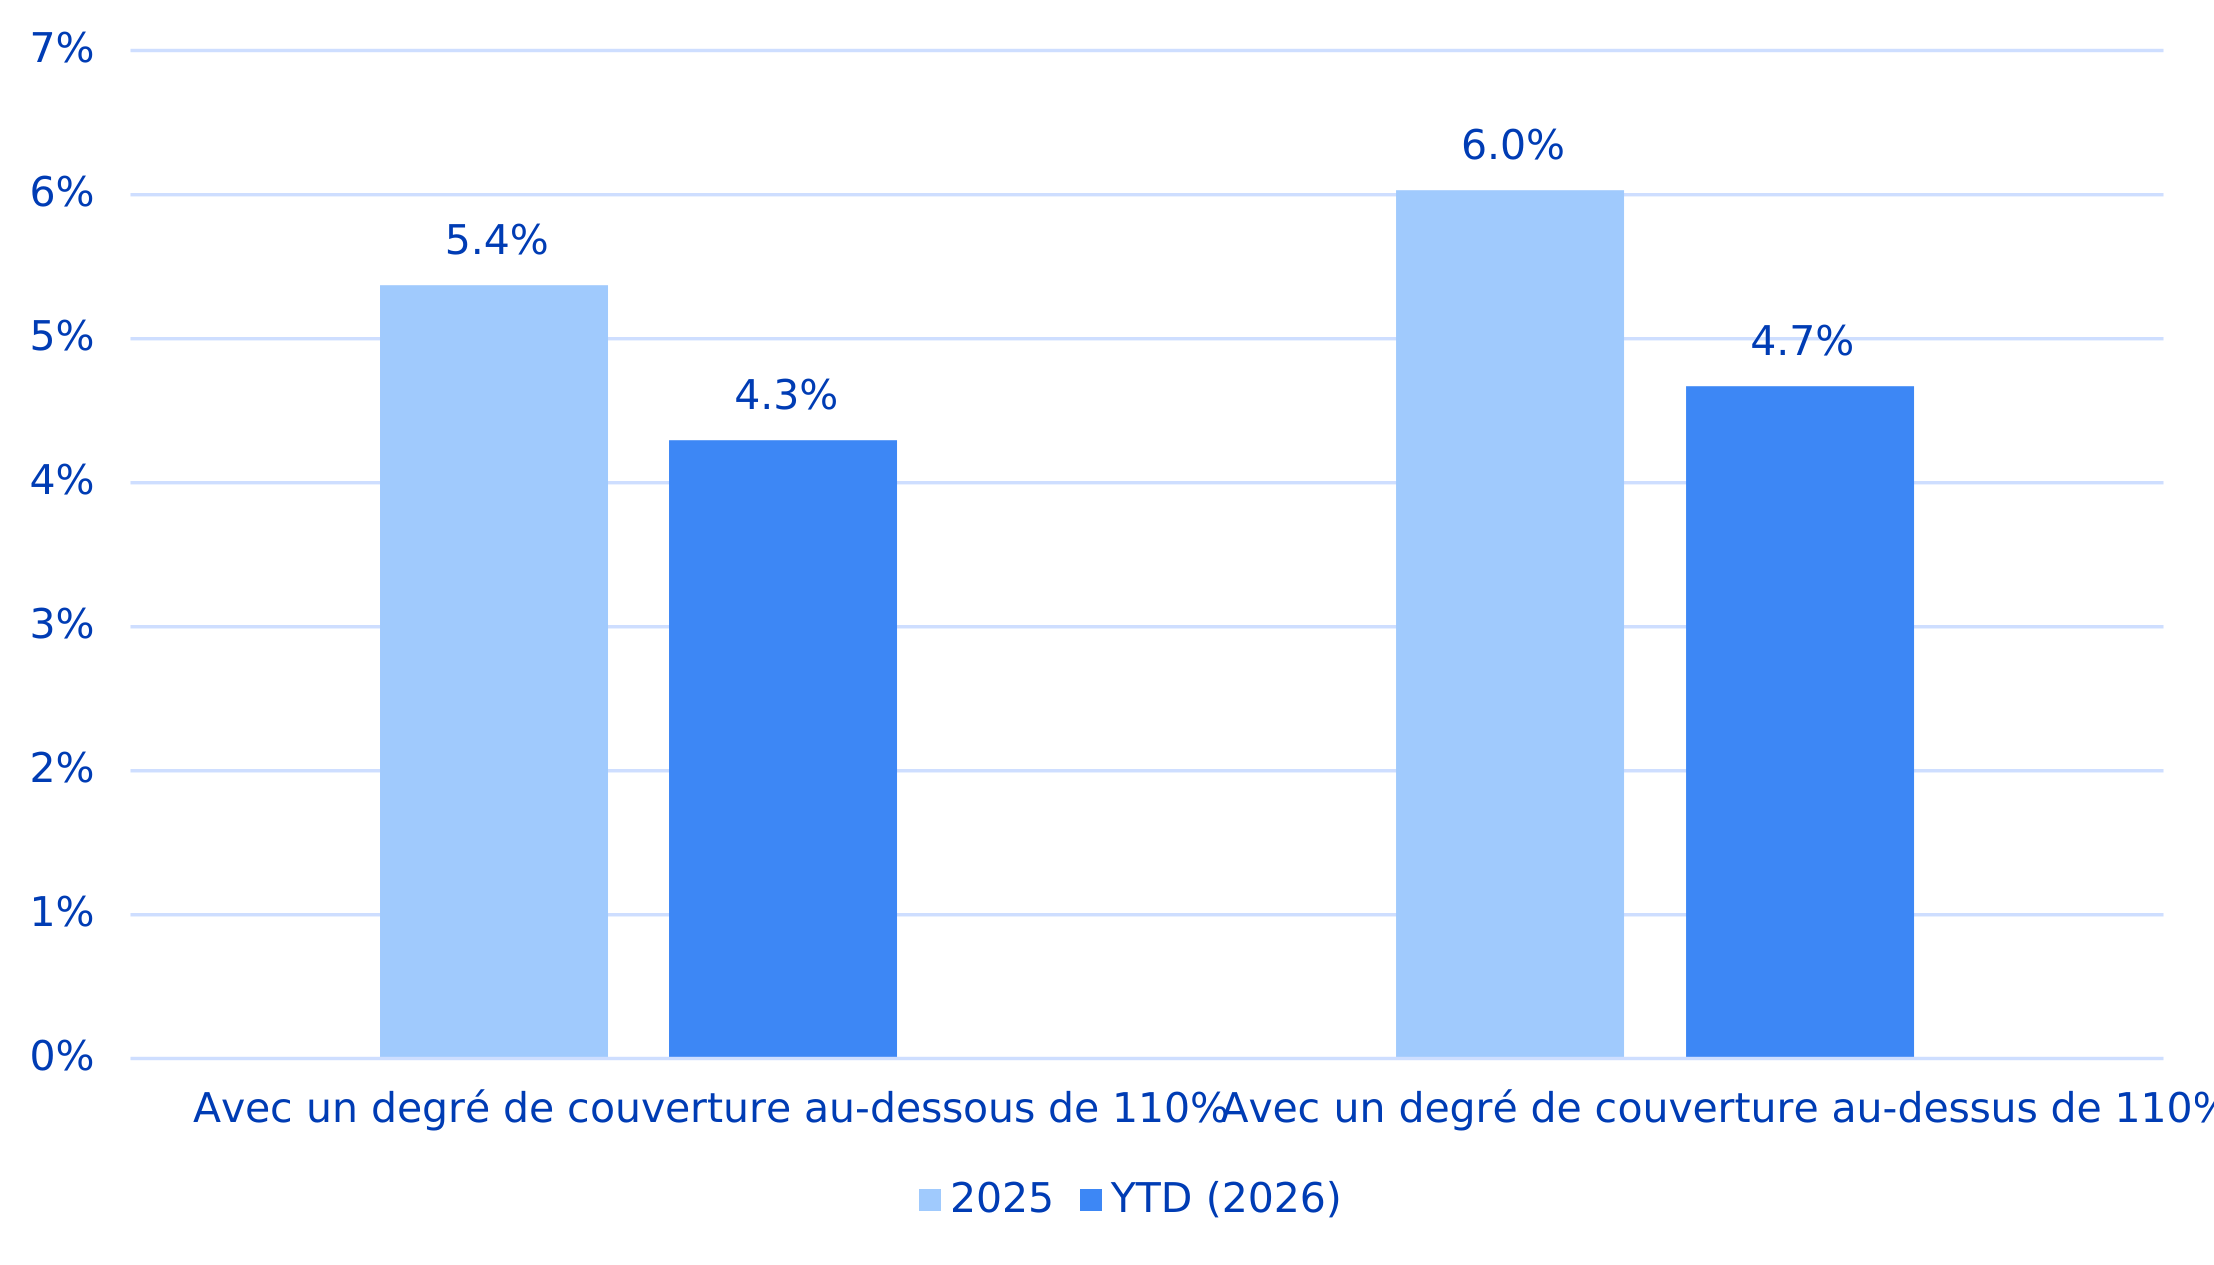
- En septembre, les différences de taux de couverture n’ont pas eu d’incidence sur la performance des caisses. Les caisses dont le taux de couverture est supérieur à 110% comme celles dont il est inférieur à ce seuil ont enregistré une performance moyenne de -0,3%.
- Depuis le début de l’année, les caisses fortement capitalisées (> 110%) affichent une légère avance, avec une performance de 4,7%. Les caisses présentant un taux de couverture inférieur ont enregistré une performance moyenne de 4,3%.
Figure 1.6 : Performance par secteur d’activité (selon NOGA 2025)
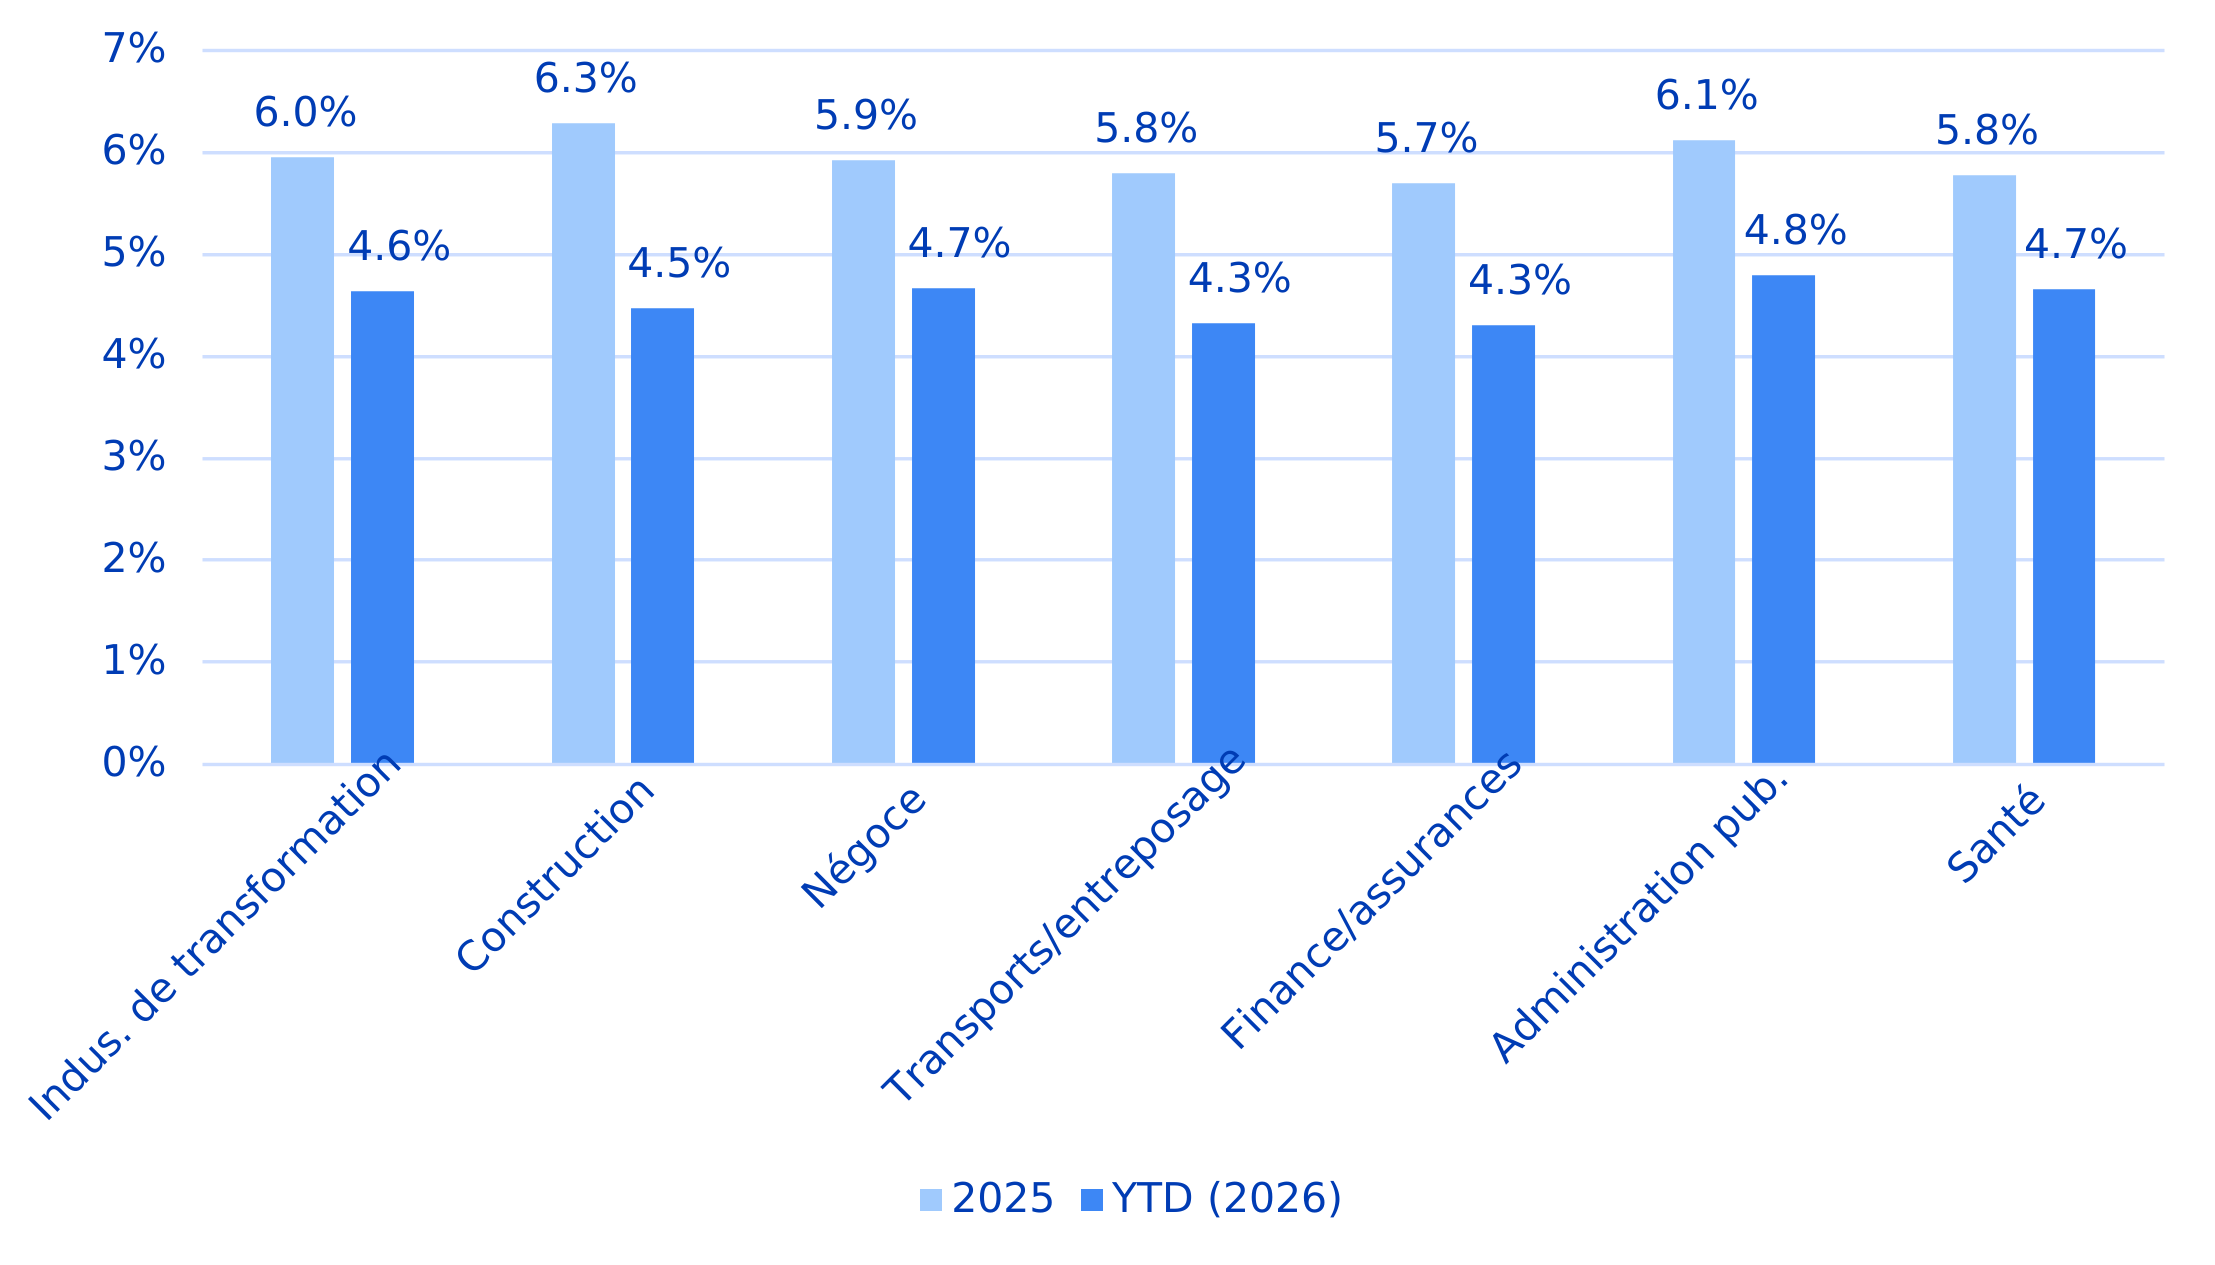
- Depuis le début de l’année, les écarts de performance entre les secteurs sont restés relativement faibles. L’administration publique affiche la meilleure performance, à 4,8%, tandis que le secteur Finance et celui des transports et de l’entreposage ferment la marche, avec 4,3% chacun.
2. Évolution et projection du degré de couverture
Figure 2.1 : Évolution du degré de couverture en %, pondéré selon les capitaux
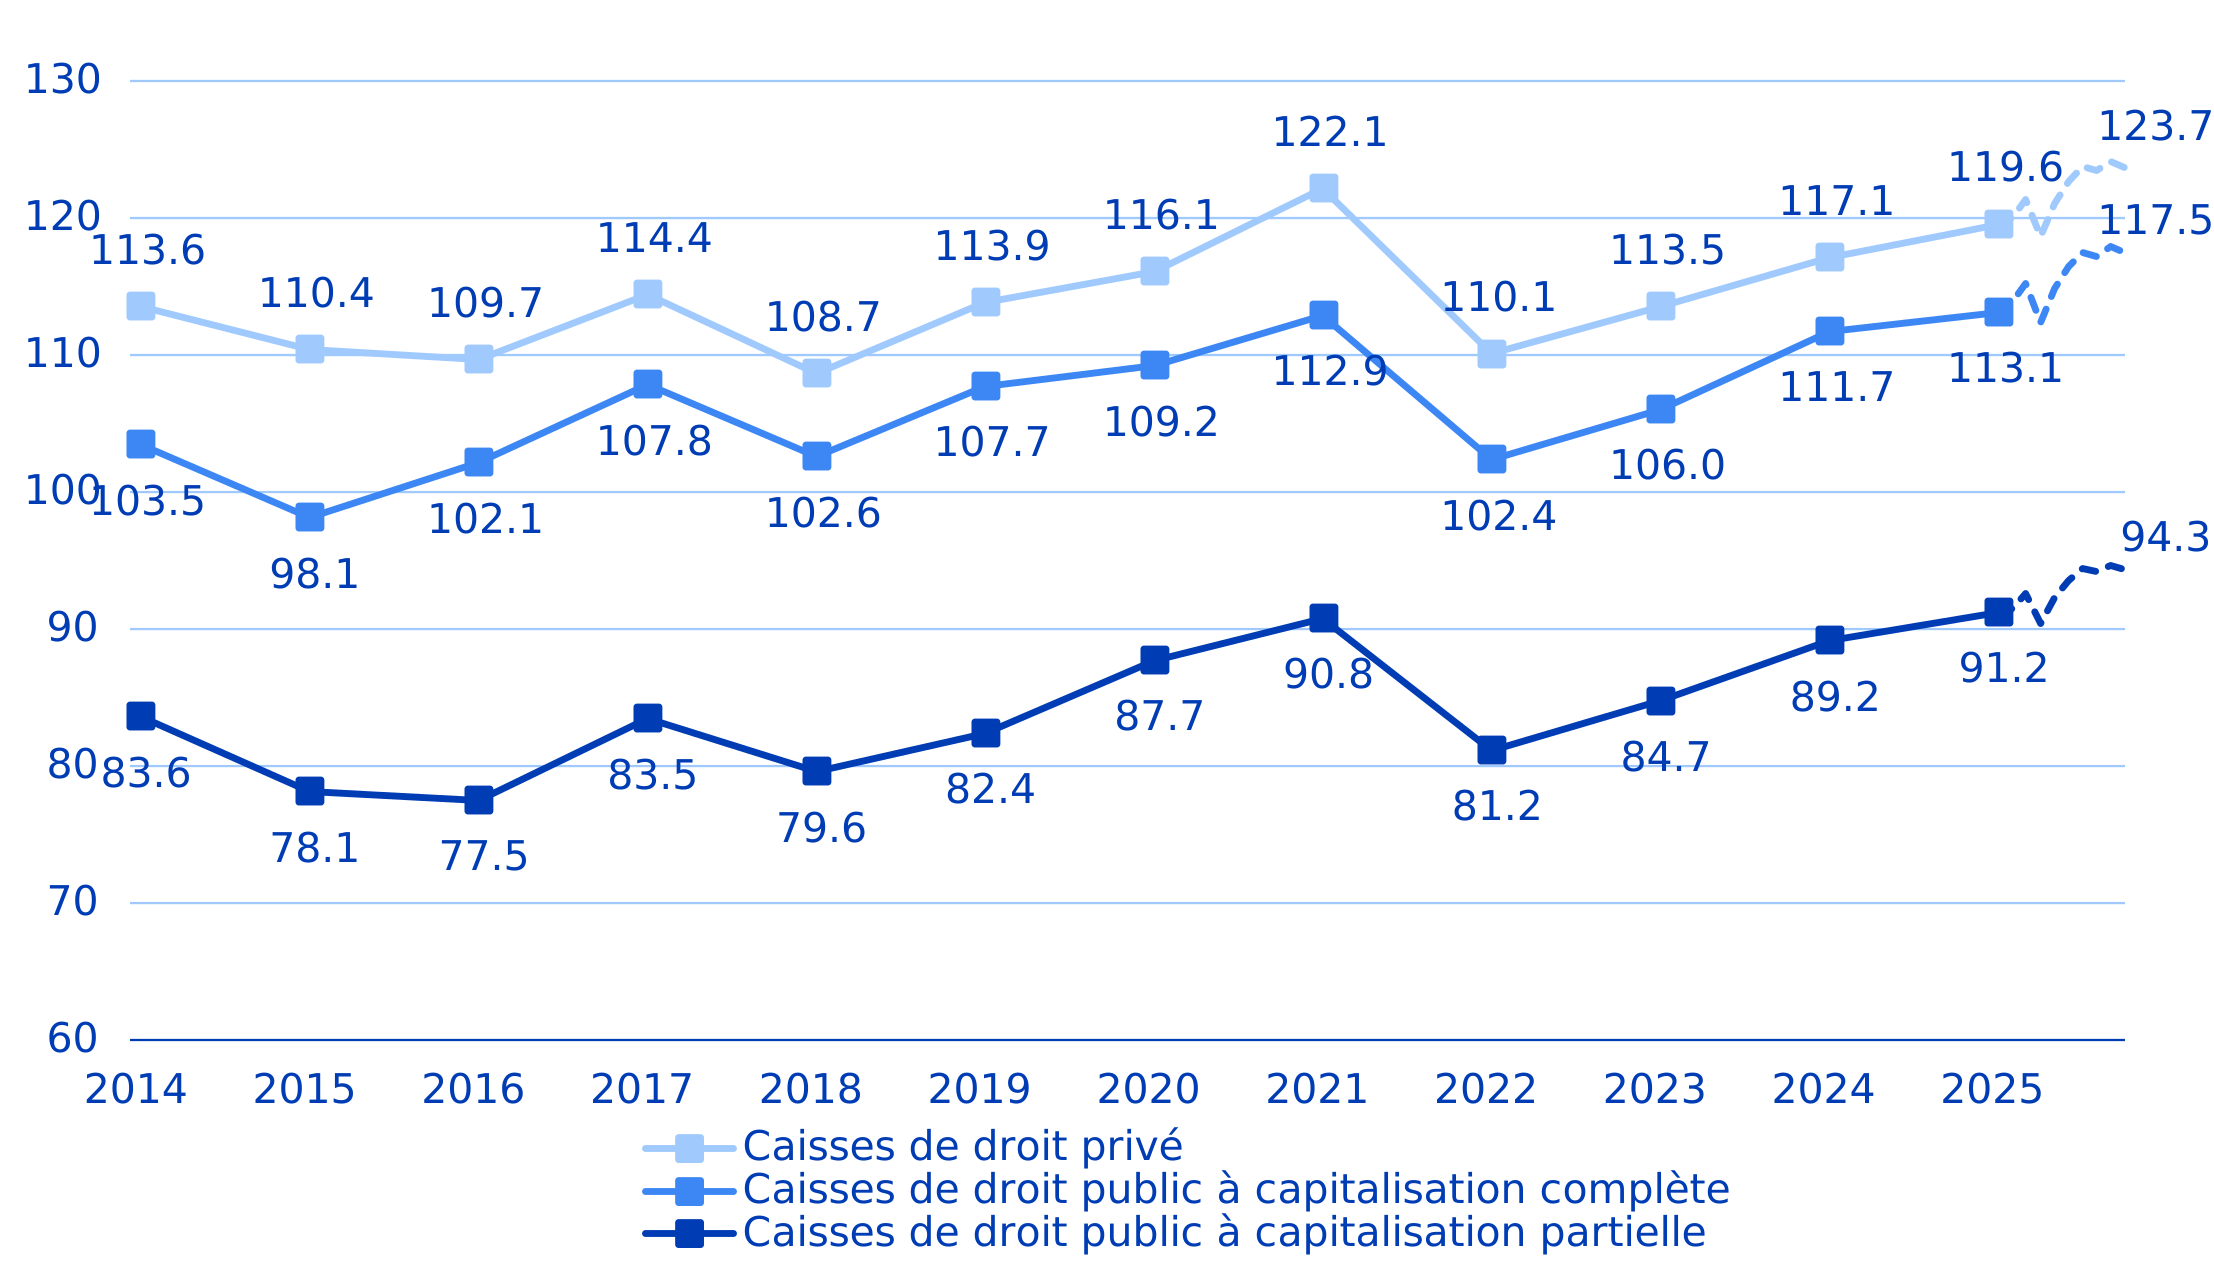
- En septembre, les taux de couverture des institutions de prévoyance de droit privé et de celles de droit public à capitalisation complète ont légèrement reculé, de 0,4 point de pourcentage chacun. Ils s’établissent désormais en moyenne à 123,7% et 117,5%, respectivement.
- À fin septembre, le taux de couverture des institutions de prévoyance de droit public à capitalisation partielle s’élevait à 94,3%, en baisse de 0,4 point de pourcentage.
À propos de l'étude actuelle 2026
À propos de l'étude actuelle 2026
La 26e édition sur les caisses de pension en Suisse comprenant l’ensemble des résultats a été publiée le 2 juin 2026. L’enquête, menée du 5 mars au 16 avril, a réuni 528 caisses de pension, représentant un patrimoine de prévoyance de 939 milliards de CHF, soit environ 83% de l’ensemble de la fortune de prévoyance en Suisse.
Principaux éléments méthodologiques
Principaux éléments méthodologiques
Le moniteur des caisses de pension Swisscanto se base sur les données de l’étude sur les caisses de pension en Suisse, fondée sur une vaste enquête annuelle menée auprès des caisses de pension suisses par une filiale de la Zürcher Kantonalbank. Les estimations du moniteur s’appuient sur les données réelles des institutions de prévoyance à la fin de l’année précédente. Les projections sont réalisées à partir de l’allocation d’actifs communiquée par les participants de l’étude.
En raison des délais de publication, la performance mensuelle est d’abord calculée à partir d’indices, puis remplacée le mois suivant par les rendements réels issus des données global custody anonymisées et agrégées. Par conséquent, les données relatives à la performance peuvent être révisées a posteriori, notamment pour les classes d’actifs illiquides. Les nouvelles valeurs sont immédiatement intégrées aux calculs.
L’univers des caisses de pension repose sur l’étude de Swisscanto sur les caisses de pension suisses, ce qui permet une analyse détaillée par sous-groupes, notamment selon la forme juridique et la taille. Conformément à la dernière étude, des frais de gestion de fortune de 41 points de base par an sont pris en compte dans le calcul de performance. L’évolution du taux de couverture est calculée sur la médiane du rendement cible des participants à l’étude (2026 : 1,9%).
Cette analyse fournit des informations précieuses sur la performance et la structure des caisses de pension suisses et constitue une base solide pour des décisions éclairées.
Tableau 1 : Désignations sectorielles non abrégées selon NOGA 2025
Seuls les secteurs comptant au moins vingt institutions de prévoyance selon l'enquête sont évalués. Vous trouverez de plus amples informations sur NOGA 2025 ici.
| NOGA 2025 | Désignation non abrégée |
|---|---|
| C | Industrie manufacturière |
| F | Construction |
| G | Commerce ; réparation d'automobiles et de motocycles |
| H | Transports et entreposage |
| K | Activités financières et d'assurance |
| O | Administration publique, défense, assurances sociales |
| Q | Santé humaine et action sociale |
Téléchargements
Au 30 septembre 2026
Au 30 septembre 2026
Le moniteur Swisscanto des caisses de pension est publié au début du mois.
Moniteur Swisscanto des caisses de pension au 30.09.2026 (PDF, 190 KB)
Archives
Archives
Moniteur Swisscanto des caisses de pension au 31.08.2026 (PDF, 196 KB)
Moniteur Swisscanto des caisses de pension au 31.07.2026 (PDF, 202 KB)
Moniteur Swisscanto des caisses de pension au 30.06.2026 (PDF, 198 KB)
Moniteur Swisscanto des caisses de pension au 31.05.2026 (PDF, 197 KB)
Moniteur Swisscanto des caisses de pension au 30.04.2026 (PDF, 169 KB)
Moniteur Swisscanto des caisses de pension au 31.03.2026 (PDF, 195 KB)
Moniteur Swisscanto des caisses de pension au 28.02.2026 (PDF, 195 KB)
Moniteur Swisscanto des caisses de pension au 31.01.2026 (PDF, 191 KB)
Moniteur Swisscanto des caisses de pension au 31.12.2025 (PDF, 190 KB)
Moniteur Swisscanto des caisses de pension au 30.11.2025 (PDF, 191 KB)